41 Mitarbeiter. 56,9 Milliarden Dollar Börsenwert. Kein einziger eigener Bagger. Wheaton Precious Metals fördert kein Gramm Gold und ist trotzdem das wertvollste Edelmetall-Streaming-Unternehmen der Welt — größer als Franco-Nevada, größer als jeder Silberminen-Konzern. Das Rekordjahr 2025 und der größte Deal der Firmengeschichte haben die Frage neu gestellt, die über dieser Aktie schwebt: Ist das eine Gelddruckmaschine — und was kostet der Eintritt?
„Wheaton ist der Merchant Banker des Goldrauschs. Während die Betreiber im Schlamm wühlen, sitzt WPM am Ausgang der Mine und kassiert."
1) Kurzüberblick
| Kennzahl | Wert |
|---|---|
| Ticker | WPM (NYSE, TSX, LSE) |
| Kurs (6. August 2026) | 125,30 USD |
| Marktkapitalisierung | 56,9 Mrd. USD |
| KGV (trailing) | 31,1× — nach den Q2-Zahlen ~27,8× |
| EPS (ttm) | 4,03 USD — nach den Q2-Zahlen 4,51 USD |
| Dividendenrendite | 0,57 % |
| Produktion 2025 | ~690.000 GEOs (Guidance übertroffen) |
| Guidance 2026 | 860.000–940.000 GEOs |
| Sektor | Edelmetall-Streaming & Royalties |
Wheaton ist kein Miner, sondern ein Finanzierer: Das Unternehmen kauft Minenbetreibern künftige Edelmetall-Produktion zu vertraglich fixierten Konditionen ab — und verdient an der Differenz zum Marktpreis. Die Q2-2026-Zahlen kamen am 6. August 2026, einen Tag vor dieser Analyse; wo sich dadurch Kennzahlen verschoben haben, steht es dabei.
2) Geschäftsmodell & Portfolio
Das Modell ist eine Kapitalkosten-Arbitrage mit drei Zahlungsströmen — einmal verstanden, erklärt es fast alles an dieser Aktie:
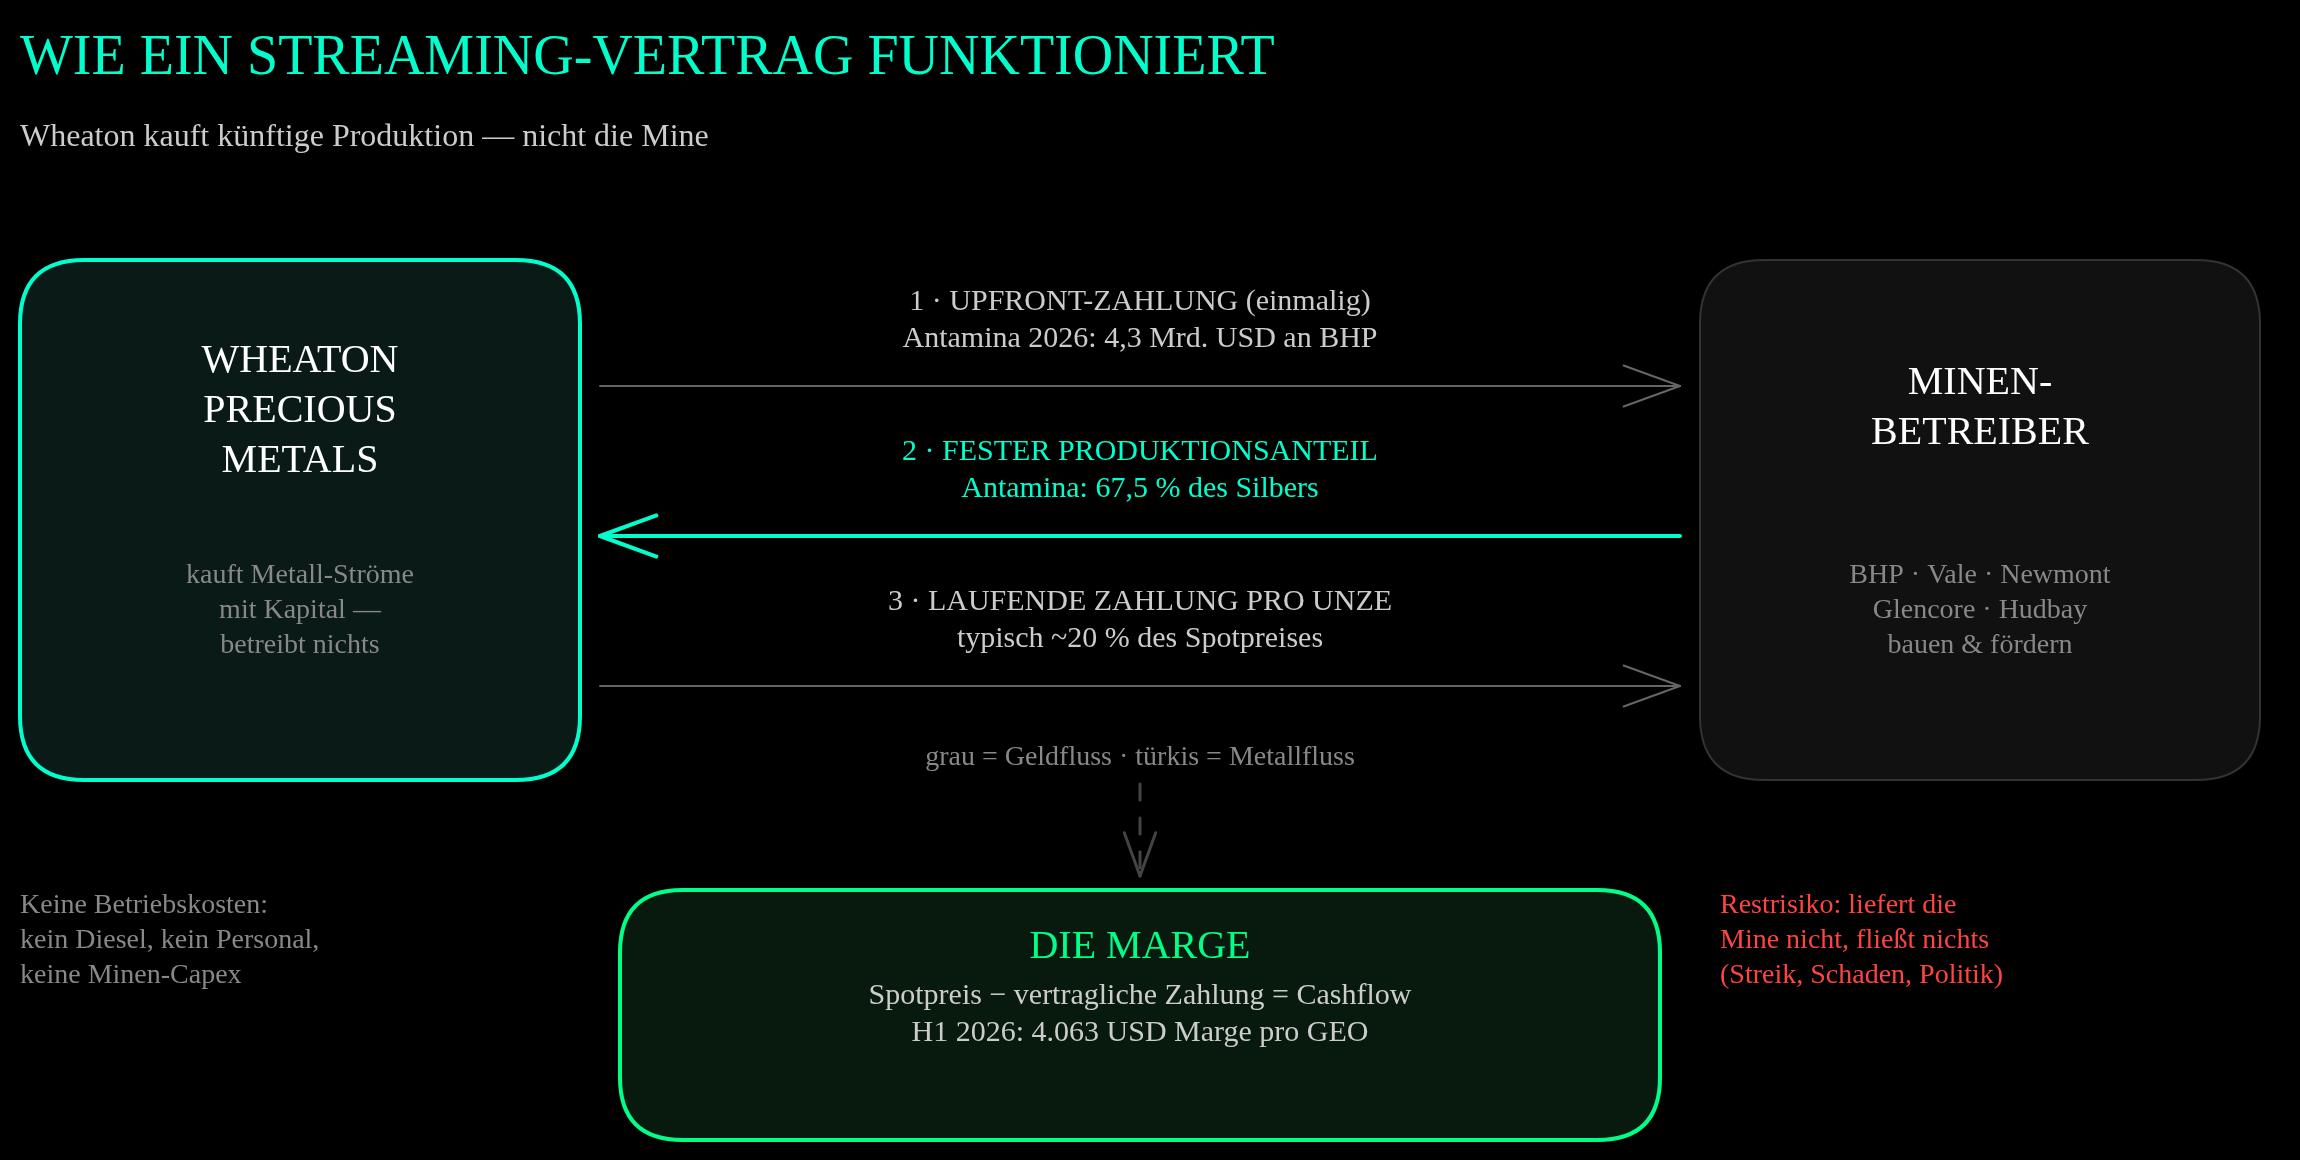
Die Streaming-Mechanik: Geld fließt einmalig und pro Unze zur Mine, Metall fließt dauerhaft zu Wheaton. Die Marge zwischen Spotpreis und Vertragszahlung ist der Cashflow. ↗ Zum Vergrößern klicken
- Upfront-Zahlung: WPM zahlt dem Betreiber eine hohe Einmalsumme für Bau, Erweiterung oder Refinanzierung — beim Antamina-Deal 2026 waren es 4,3 Mrd. USD.
- Lieferrecht: Dafür erhält WPM einen festen Anteil der Edelmetall-Produktion, oft über die gesamte Lebensdauer der Mine.
- Laufende Zahlung: Pro gelieferter Unze zahlt WPM einen vertraglich definierten Preis — bei modernen Deals typischerweise rund 20 % des Spotpreises.
Das Portfolio (Stand Q2 2026): 57 Verträge — 22 produzierende Minen, 20 Entwicklungsprojekte, 15 Explorationsprojekte. Der Umsatz-Mix 2025: 62 % Gold, 36 % Silber, 2 % Palladium und Kobalt. Die tragenden Säulen sind Salobo in Brasilien (Vale, 2025: 296.706 Unzen Gold), Peñasquito in Mexiko (Newmont, 2025: 7,77 Mio. Unzen Silber) und seit April 2026 Antamina in Peru als größtes Silber-Asset.
Der Burggraben: Streaming ist ein Oligopol. Wer mitspielen will, braucht Milliarden an Kapital, einen jahrzehntelangen Deal-Track-Record und juristisch-geologische Expertise im selben Haus. Betreiber wie BHP oder Vale verhandeln nur mit Adressen, die 4 Mrd. USD in einer Tranche liefern können — und davon gibt es eine Handvoll.
3) Wachstum & Entwicklung
| Jahr | Umsatz | EPS | Op. Marge |
|---|---|---|---|
| 2021 | 1,20 Mrd. USD | 1,67 USD | 62,8 % |
| 2022 | 1,07 Mrd. USD | 1,48 USD | 48,1 % |
| 2023 | 1,02 Mrd. USD | 1,19 USD | 49,7 % |
| 2024 | 1,29 Mrd. USD | 1,17 USD | 48,3 % |
| 2025 ▲ Rekord | 2,32 Mrd. USD | 3,24 USD | 68,3 % |
Was ist 2025 passiert? Zwei Hebel griffen gleichzeitig: Rekord-Edelmetallpreise trafen auf steigende Liefermengen. Der Umsatz sprang um 80 % auf 2,32 Mrd. USD, der Nettogewinn auf 1,47 Mrd. USD, die Produktion auf rund 690.000 GEOs — über der eigenen Guidance-Obergrenze von 670.000. Und die Maschine läuft weiter: Das erste Halbjahr 2026 brachte 1,83 Mrd. USD Umsatz (nach 0,97 Mrd. im Vorjahreszeitraum) und 1,13 Mrd. USD Gewinn. Jedes der letzten drei Quartale war ein neues Rekordquartal.
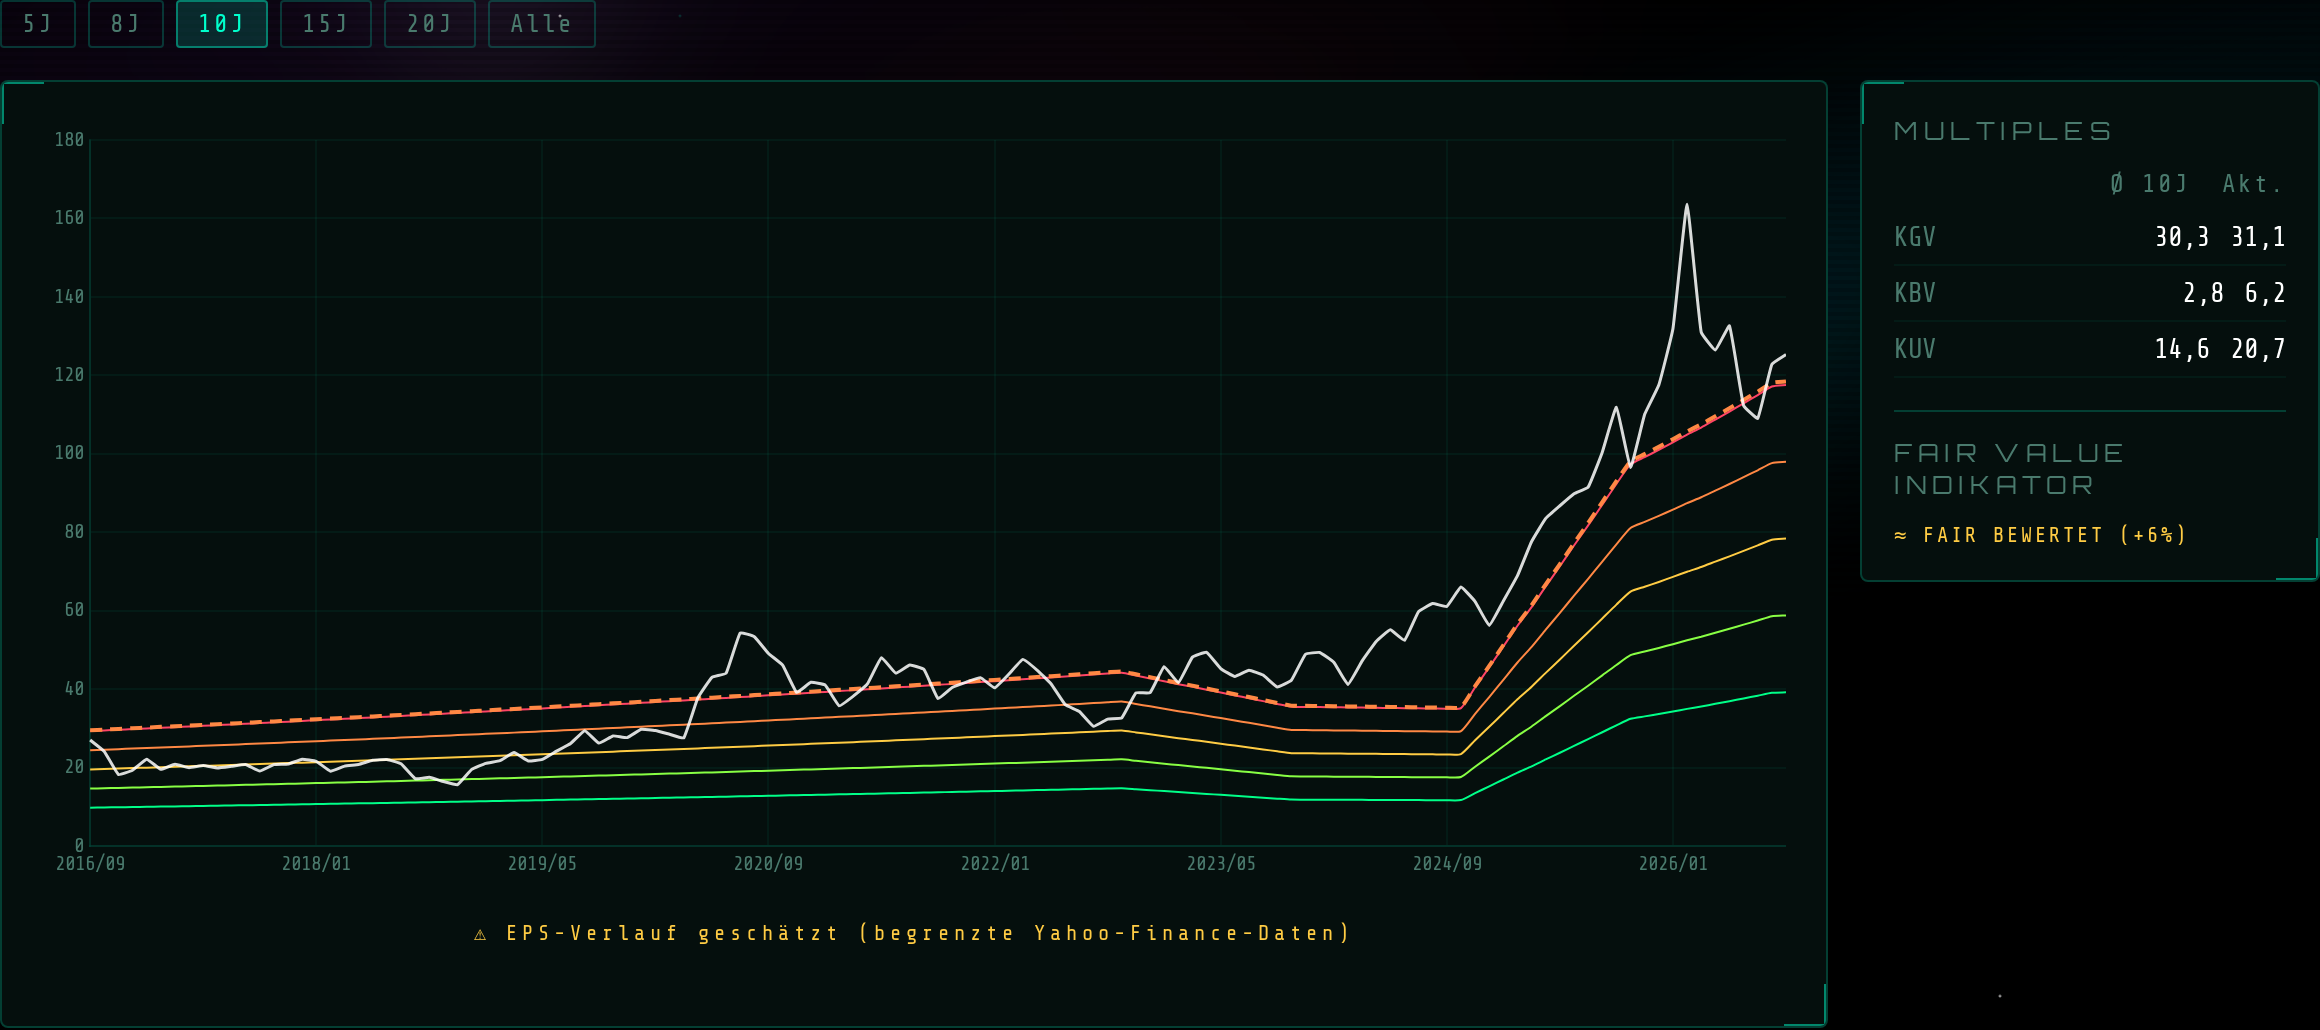
Alien Analyzer V2 — Fairer Wert Tab: Der Kurs (weiß) ist den Bewertungsbändern 2025 nach oben davongelaufen — die Bänder ziehen nach, weil die Gewinne mitwachsen. Fair-Value-Indikator: fair bewertet (+6 %). ↗ Zum Vergrößern klicken
4) Profitabilität & Bilanz
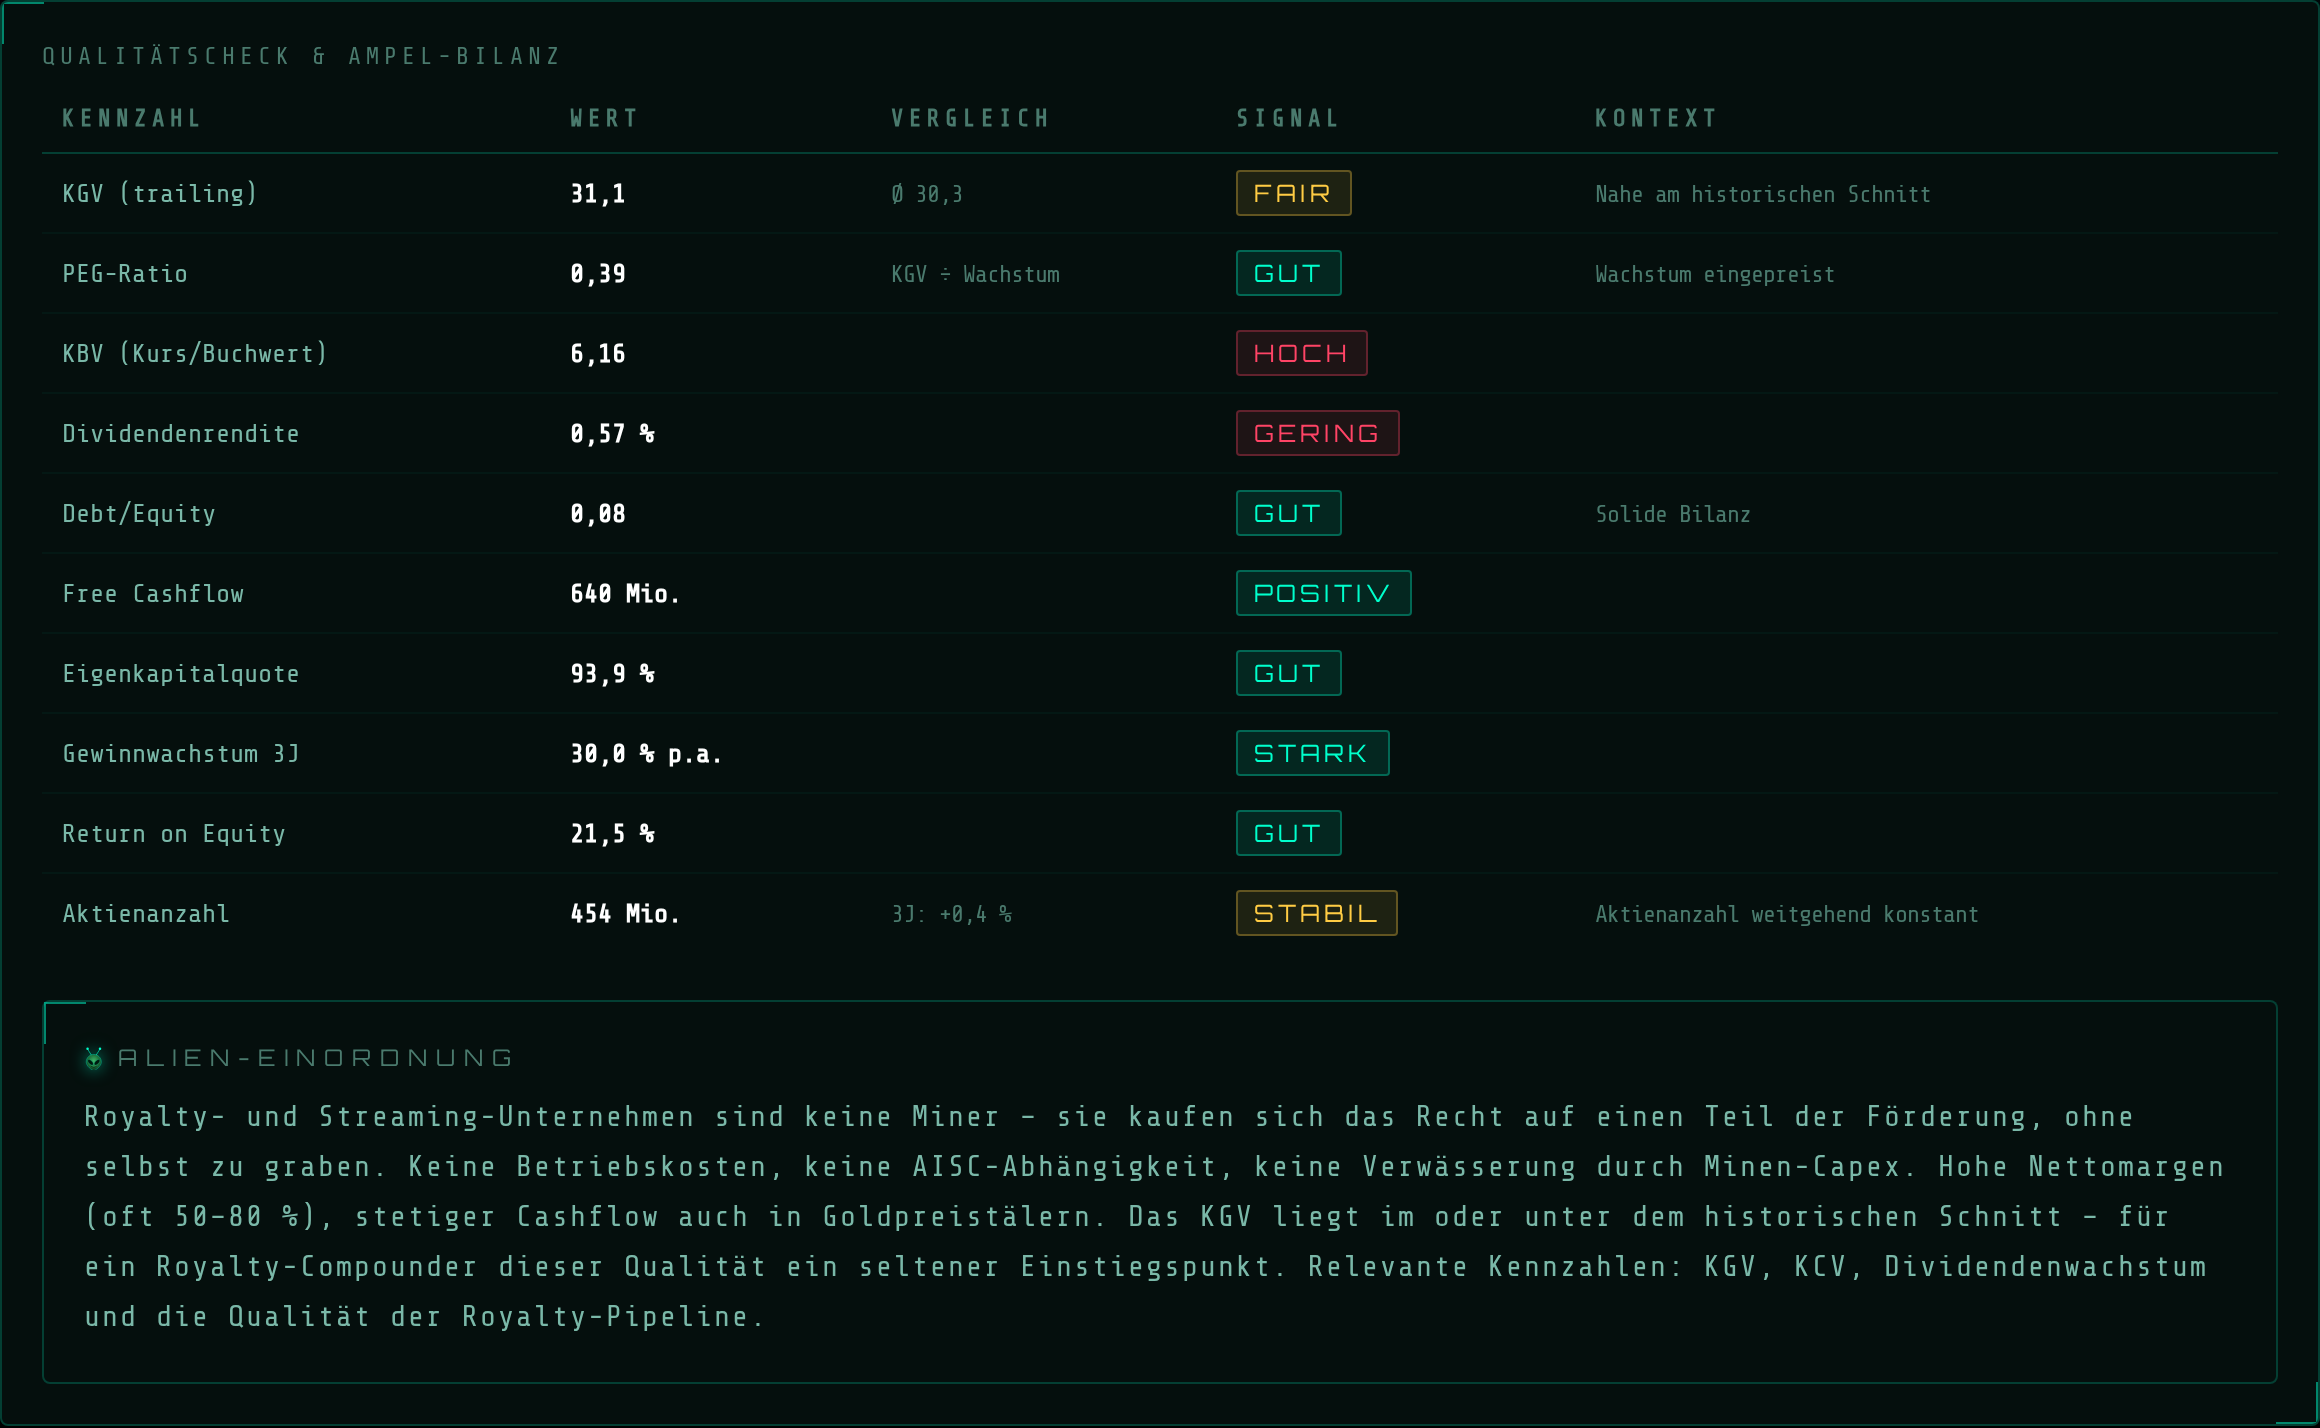
Alien Analyzer V2 — Qualitätscheck: Ampelübersicht mit Alien-Einordnung. Bilanzwerte hier noch auf Stand vor den Q2-Zahlen — dazu gleich mehr. ↗ Zum Vergrößern klicken
* Wichtig: Der Analyzer-Screenshot zeigt noch Debt/Equity 0,08 und 93,9 % Eigenkapitalquote — das war der Stand vor den Q2-Zahlen. Die 4,3-Mrd.-Antamina-Zahlung wurde zum Teil über Kredit finanziert: Per 30. Juni 2026 stehen rund 2,0 Mrd. USD Schulden in der Bilanz und nur noch ~100 Mio. USD Cash. Debt/Equity liegt damit bei etwa 0,20 — immer noch konservativ, aber die alte „schuldenfreie Festung" ist Geschichte, bis der Cashflow die Kredite abgetragen hat.
Die Ertragsqualität dahinter ist der eigentliche Punkt: Die operative Marge lag 2025 bei 68 %, die Cash Operating Margin im ersten Halbjahr 2026 bei 4.063 USD pro verkaufter GEO — 83 % mehr als im Vorjahreszeitraum. Steigt der Goldpreis, steigt die Marge fast eins zu eins mit, weil die Einkaufspreise vertraglich gedeckelt sind. Genau das kann kein klassischer Miner bieten.
Zur Dividende: 0,195 USD pro Quartal für 2026, plus 18 % gegenüber 2025 und die dritte Erhöhung in Folge. Die Rendite von 0,57 % ist trotzdem schmal — bei diesem Kursniveau ist die Dividende ein Bonus, kein Kaufgrund.
5) Strategische Themen
Der Antamina-Coup: Im Februar 2026 kaufte WPM für 4,3 Mrd. USD den 33,75-%-Silberstream von BHP an der peruanischen Antamina-Mine — die größte Streaming-Transaktion, die das Unternehmen je abgeschlossen hat. Zusammen mit dem bestehenden Glencore-Stream bezieht WPM seit 1. April 2026 67,5 % des Antamina-Silbers, zu laufenden Kosten von 20 % des Spotpreises. Nach 100 Mio. gelieferten Unzen sinkt der Anteil auf 22,5 % für die restliche Lebensdauer der Mine. Antamina ist damit über Nacht zum größten Silber-Asset im Portfolio geworden.
Führungswechsel ohne Drama: Seit 31. März 2026 ist Haytham Hodaly CEO — zuvor jahrelang Chef der Deal-Abteilung. Langzeit-CEO Randy Smallwood wechselte in den Verwaltungsrat. Kontinuität statt Strategieschwenk.
Die Pipeline liefert: Goose (B2Gold) produziert seit Oktober 2025 kommerziell, Platreef (Ivanhoe) und Fenix (Rio2) sollen im vierten Quartal 2026 folgen, Blackwater (Artemis) baut Phase 1A für einen Produktionsbeitrag ab 2027. Dazu kommt das erklärte Ziel: rund 1,2 Mio. GEOs Jahresproduktion bis 2030 — etwa 50 % über dem 2026er-Niveau — und dieses Niveau bis 2035 gehalten.
Steuern sind real geworden: Die globale Mindeststeuer (15 %) trifft das Modell spürbar. Im Juni 2026 zahlte WPM 109 Mio. USD für das Steuerjahr 2024 nach, für 2025 stehen rund 346 Mio. CAD im März 2027 an. Der alte Steuervorteil der Streaming-Struktur schrumpft.
Vorsicht bei den Planannahmen: Für die Guidance 2026 rechnet das Management mit 4.800 USD/oz Gold und 80 USD/oz Silber — den aktuellen Marktpreisen, nicht konservativen Puffern. Wer die Wachstumsziele liest, sollte wissen: Sie hängen am Metallpreis-Szenario.
6) Bewertung im Kontext
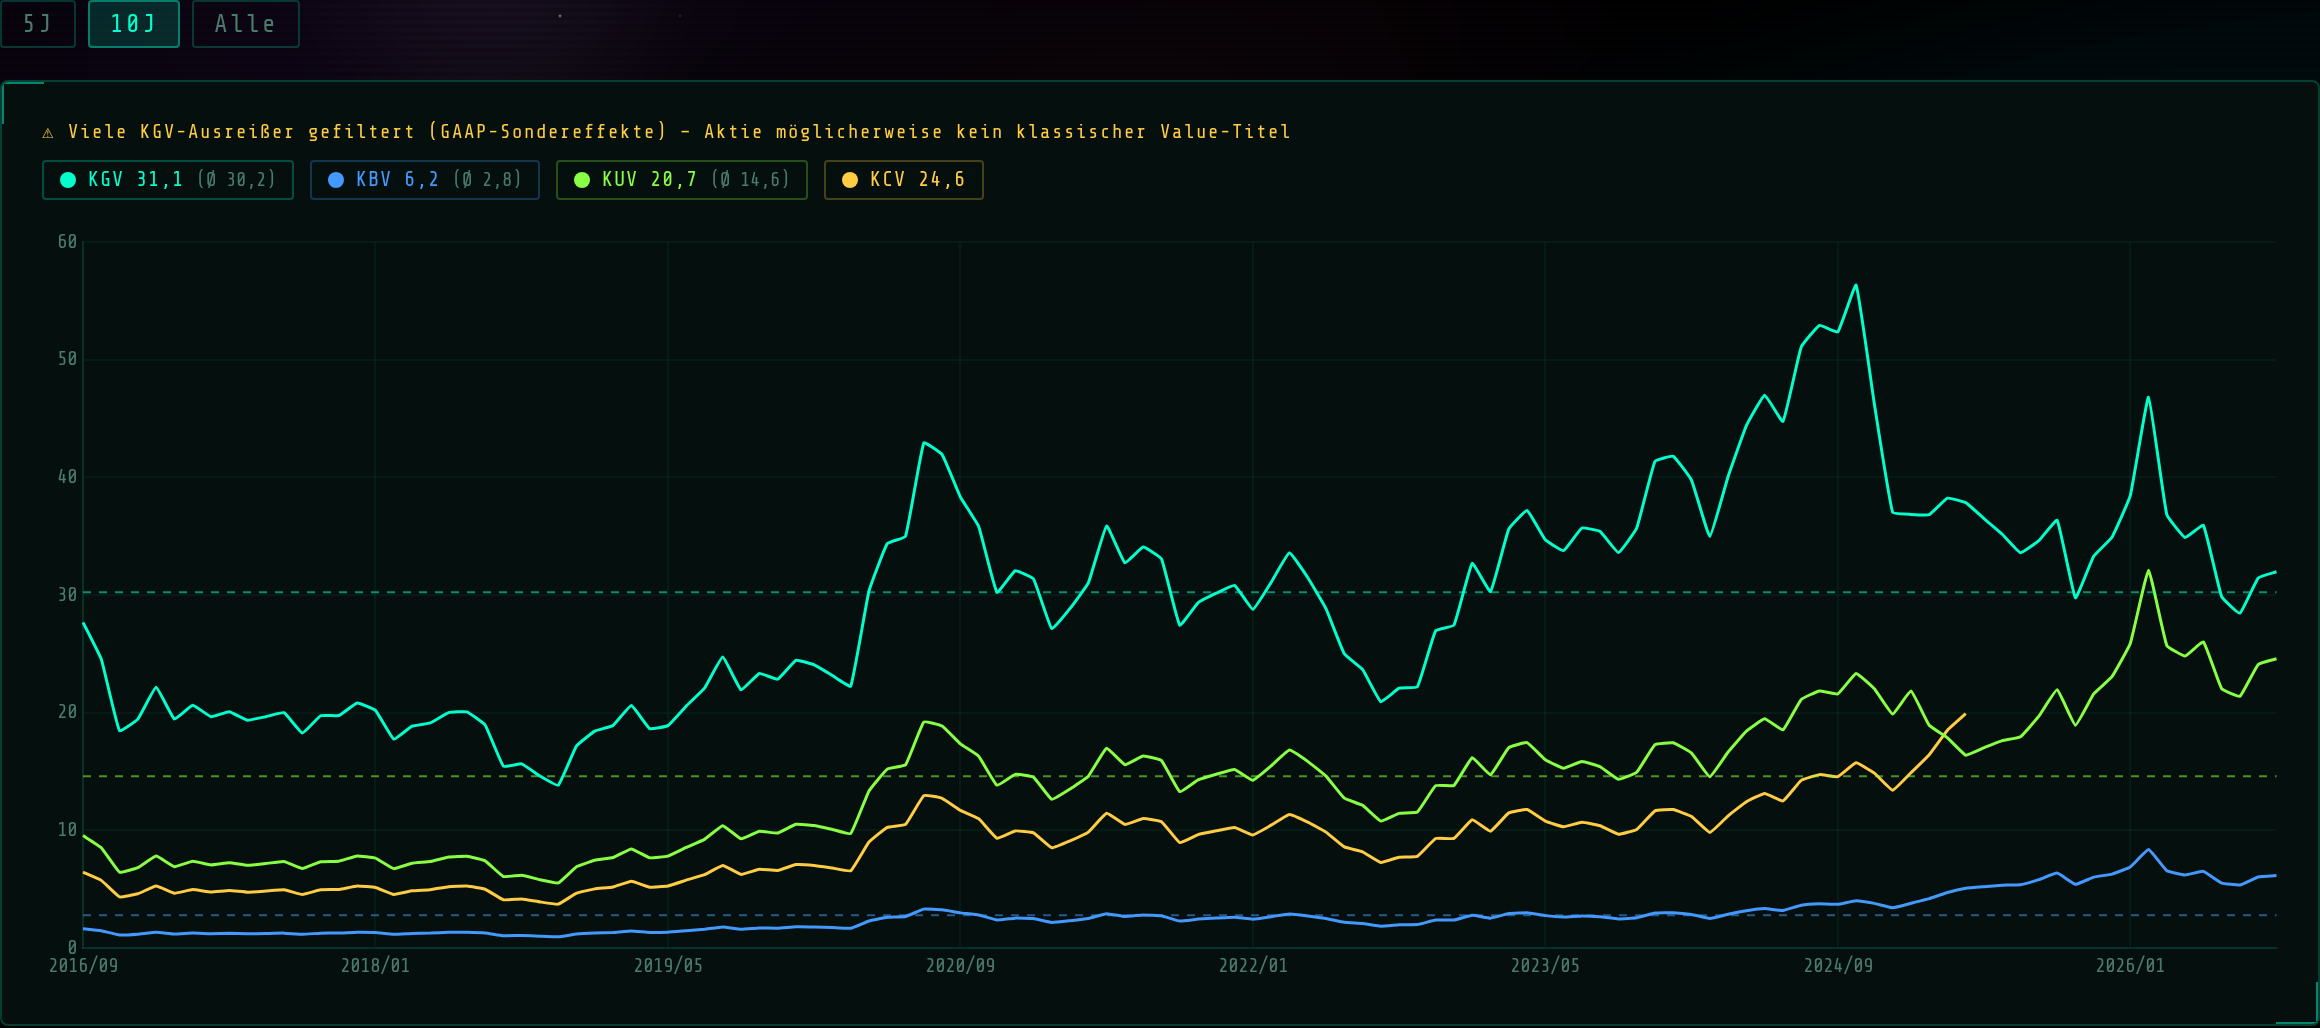
Alien Analyzer V2 — Multiples Tab: KGV 31,1 (Ø 30,2), KBV 6,2 (Ø 2,8), KUV 20,7 (Ø 14,6), KCV 24,6 im 10-Jahres-Vergleich. Der Analyzer warnt zugleich: viele KGV-Ausreißer gefiltert — kein klassischer Value-Titel. ↗ Zum Vergrößern klicken
Das Bemerkenswerte an dieser Bewertung: Der Kurs hat sich seit Ende 2024 mehr als verdoppelt — und das KGV liegt trotzdem nur beim historischen Schnitt (31,1 gegen Ø 30,2; mit den frischen Q2-Zahlen sogar ~27,8). Die Gewinne sind schlicht mitgewachsen. Das PEG-Ratio von 0,39 sagt dasselbe von der anderen Seite: Gemessen am Gewinnwachstum ist das KGV moderat.
Substanz-Kennzahlen erzählen die Gegengeschichte: KBV 6,2 (historisch 2,8) und KUV 20,7 (historisch 14,6) liegen deutlich über den eigenen Schnitten. Man zahlt hier nicht für Buchwert, sondern für eine Cashflow-Maschine — und preist ein, dass Metallpreise und Pipeline liefern. Der Fair-Value-Indikator des Analyzers landet bei „fair bewertet (+6 %)": kein Schnäppchen, kein Exzess. Das ist eine Modellrechnung auf Basis historischer Multiples, keine Garantie.
Tool-Tipp
Die Kennzahlen in dieser Analyse stammen aus dem Alien Analyzer V2 — dem eigenen Screening-Tool für Aktien. Fairer Wert, Multiples, Dividenden und Qualitätscheck auf einen Blick. Kostenlos, kein Login, kein Abo.
alien-investor.org/alien-analyzer — Ticker eingeben, analysieren.
7) Wettbewerbsumfeld & Moat
| Unternehmen | Fokus | Marktkapital | Besonderheit |
|---|---|---|---|
| Wheaton (WPM) | Streaming, Gold + Silber | 56,9 Mrd. | Größtes reines Edelmetall-Streaming-Haus |
| Franco-Nevada (FNV) | Royalties + Streams | ~44,7 Mrd. | Breiter diversifiziert, bis hin zu Energie-Royalties |
| Royal Gold (RGLD) | Royalties + Streams | ~18,5 Mrd. | Seit Okt. 2025 mit Sandstorm Gold fusioniert |
| Triple Flag (TFPM) | Streaming, Mid-Tier | ~6,6 Mrd. | Kleinster der vier, wachstumshungrig |
WPM hat Franco-Nevada beim Börsenwert überholt und ist aktuell die klare Nummer eins des Sektors. Der Unterschied im Profil: Franco-Nevada streut breiter (inklusive Öl- und Gas-Royalties), Wheaton ist die reinere Edelmetall-Wette mit den größeren Einzel-Streams. Royal Gold hat sich per Sandstorm-Übernahme Größe zugekauft. Der Moat des Sektors bleibt für alle derselbe — Kapital, Reputation, Vertragsexpertise — aber wer wie WPM 4,3 Mrd. USD in einer Transaktion stemmen kann, spielt in einer eigenen Liga.
8) Partnerperspektive
Wheatons „Kunden" sind die Minenbetreiber selbst — und deren operative Realität ist das eigentliche Klumpenrisiko. 2026 lieferte dafür gleich mehrere Lehrstücke: ein Getriebeschaden an der Blackwater-Mühle im März (rund eine Woche Stillstand), die Los-Filos-Mine, die erst im Juni nach langem Streit per 20-Jahres-Abkommen mit den Gemeinden wieder anlief, und Stillwater, das wegen schwacher Palladiumpreise schon seit September 2024 auf Sparflamme steht. Kein einziges dieser Probleme hat WPM verursacht — alle treffen den Cashflow.
Die Gegenwehr ist Diversifikation und Partnerqualität: 57 Verträge, darunter Konzerne wie BHP, Vale, Newmont und Glencore. Öffentliche B2B-Bewertungen im klassischen Sinn existieren für dieses Geschäft nicht. [NICHT VERFÜGBAR]
9) Mitarbeiterperspektive
41 Mitarbeiter verwalten 57 Verträge und 56,9 Mrd. USD Börsenwert — knapp 1,4 Mrd. USD Marktkapitalisierung pro Kopf. Das ist die vielleicht extremste Kapitaleffizienz im gesamten Rohstoffsektor. Die Kehrseite: Das Unternehmen ist im Kern ein Deal-Team aus Geologen, Finanzingenieuren und Juristen. Verlässt die falsche Handvoll Leute das Haus, leidet die Maschine. Öffentliche Arbeitgeberbewertungen sind bei dieser Teamgröße nicht aussagekräftig. [NICHT VERFÜGBAR]
10) Chancen & Risiken
11) Alien-Fazit
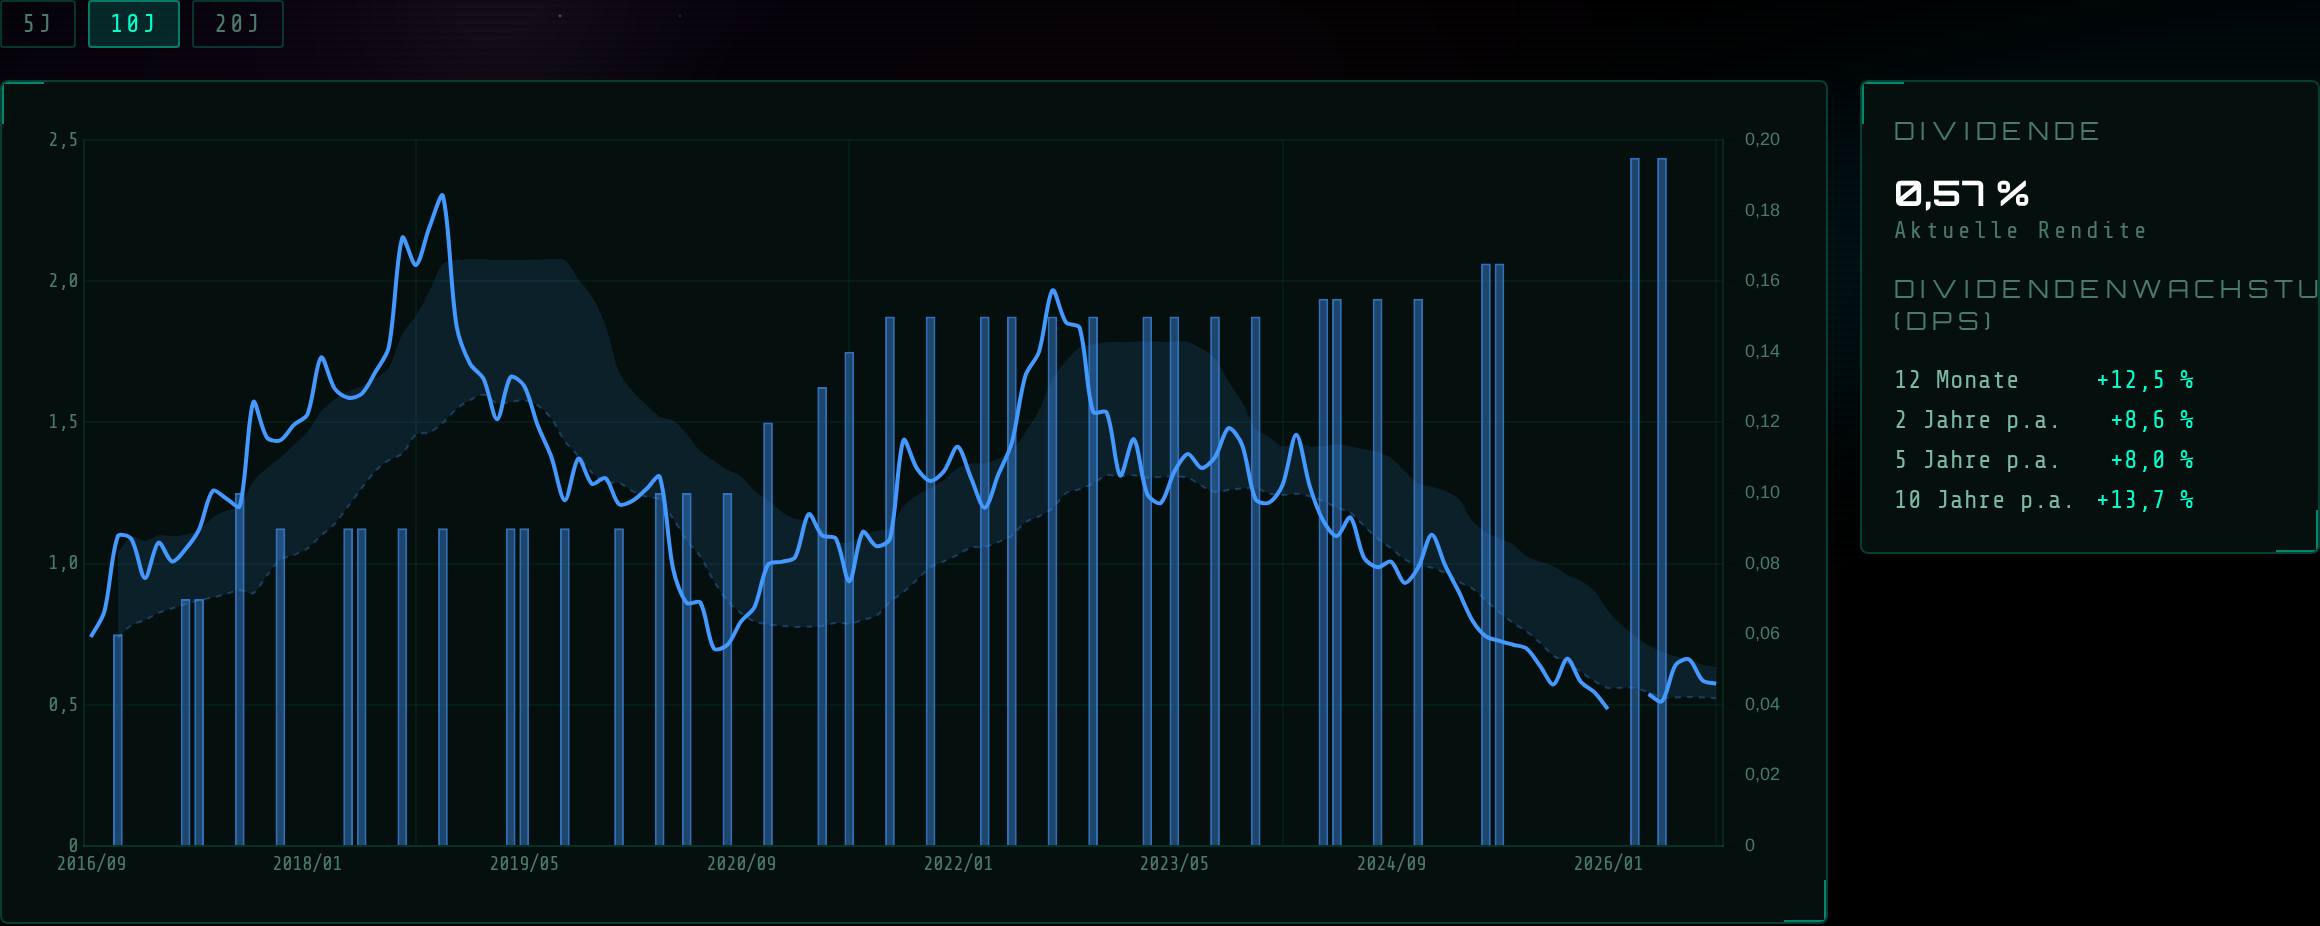
Alien Analyzer V2 — Dividenden Tab: 0,57 % Rendite, aber +13,7 % Dividendenwachstum p.a. über 10 Jahre. Die Rendite ist optisch klein, weil der Kurs davongelaufen ist. ↗ Zum Vergrößern klicken
Wheaton ist die finanzielle Destillation des Edelmetall-Sektors: voller Preishebel, keine Betriebskosten, 68 % operative Marge, und ein Vertragswerk, das Konkurrenz strukturell aussperrt. Das Rekordjahr 2025 und der Antamina-Deal haben gezeigt, was diese Maschine kann, wenn Metallpreise und Deal-Pipeline gleichzeitig liefern.
Aber man muss beide Seiten der Scorecard lesen. Das KGV wirkt mit 31 (bzw. ~28 nach Q2) erstaunlich zahm für diese Qualität — weil die Gewinne explodiert sind. KBV 6,2 und KUV 20,7 sagen dagegen klar: Hier gibt es keinen Substanz-Discount wie bei einem Zykliker am Boden. Wer heute kauft, kauft eine exzellente Maschine zum vollen Preis und wettet darauf, dass Goldpreis und Pipeline das Niveau halten. Enttäuscht eines von beidem, korrigiert eine Prämien-Aktie schneller als eine billige.
Die neue Realität gehört ebenfalls ins Bild: 2 Mrd. USD Schulden nach Antamina und eine Mindeststeuer, die dreistellige Millionenbeträge kostet. Beides ist verkraftbar — aber die Zeiten, in denen WPM als schuldenfreie Steueroase durchging, sind vorbei.
„Du kaufst die Mautstelle am Goldrausch — nicht die Goldmine. Nur hat die Mautstelle inzwischen ihren eigenen Goldpreis."